


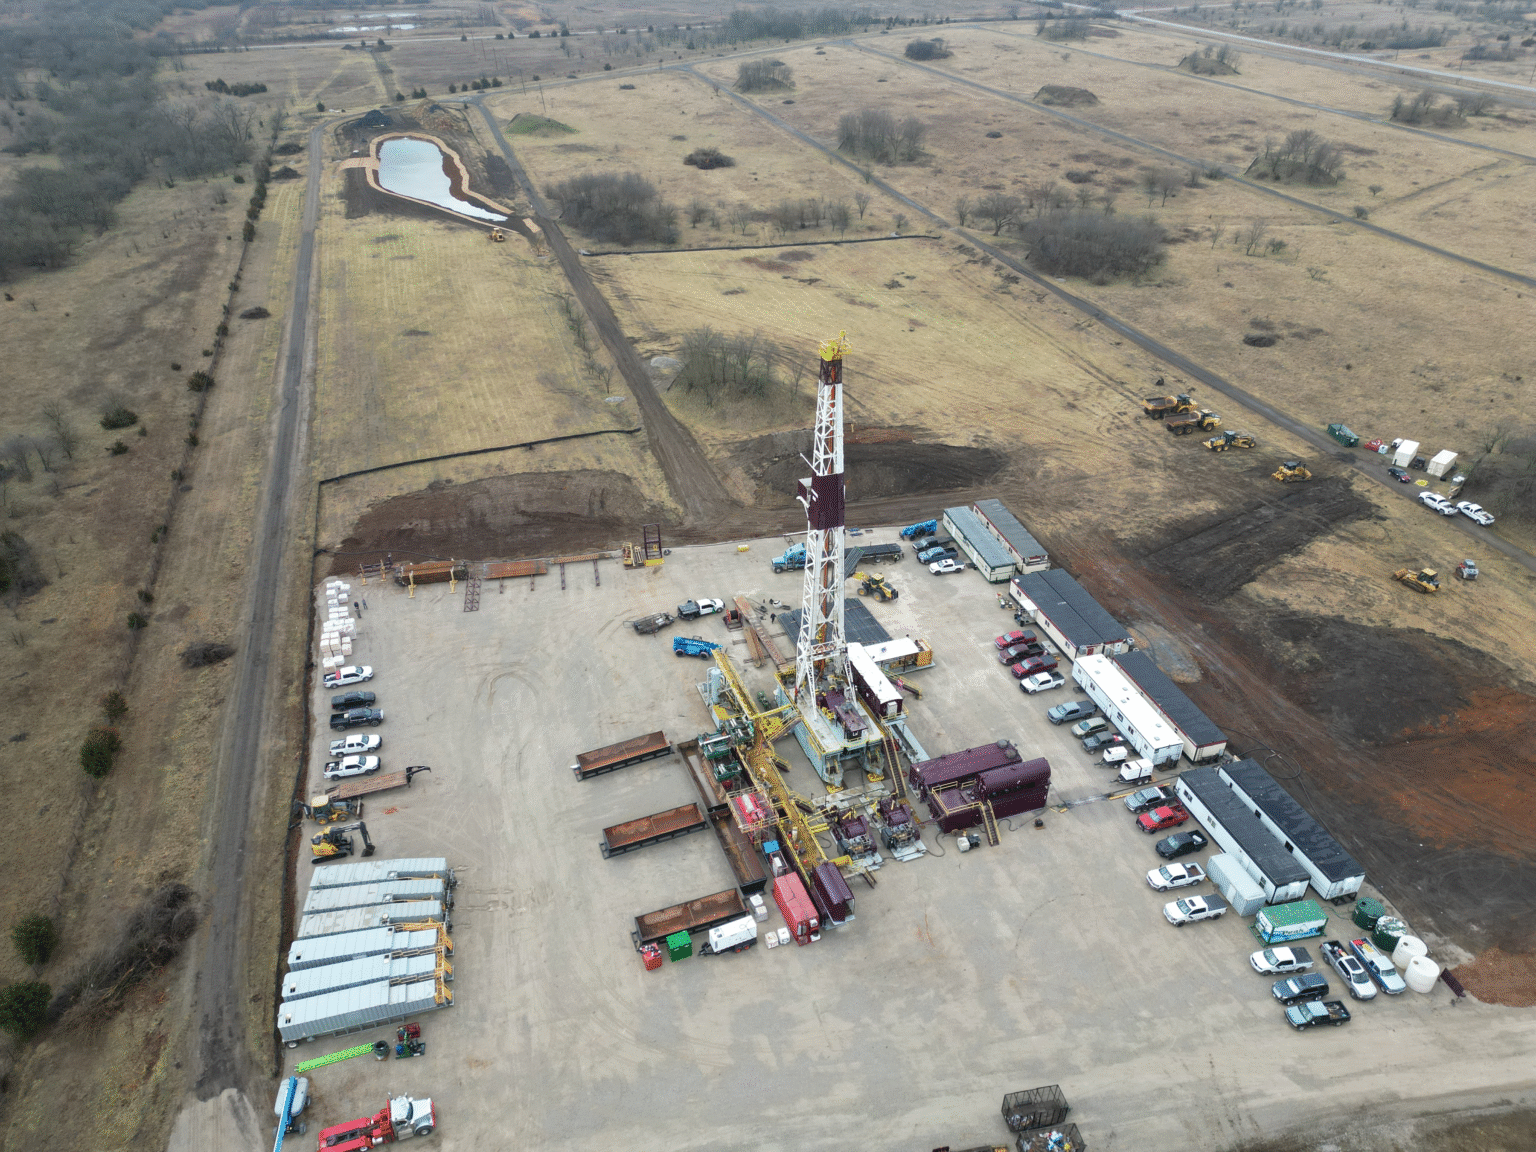
На 20 октомври 2026 г. американската компания Deep Fission обяви, че е подписала обвързващо 25-годишно рамково споразумение за покупка на електроенергия с Great Plains Development Authority (GPDA), организацията, която управлява индустриалния парк Great Plains в Пърсънс, щата Канзас. Договорът превръща в окончателно споразумение намерението, заявено от двете страни през декември 2025 г., за изграждане на търговски ядрен енергиен проект на площадката, където Deep Fission разработва своя пилотен реактор. Събитието е важно за компанията, защото показва наличие на потенциален купувач и конкретна рамка за бъдеща реализация на електроенергията. То обаче не означава, че реакторът е построен, лицензиран или готов да произвежда ток.
Първоначалният етап на проекта е предвиден за мощност до 150 MW, с целева дата за начало на търговската експлоатация 30 септември 2028 г. При последващо нарастване на търсенето мощността може да бъде увеличена поетапно до общо 2000 MW до 2031 г. Споразумението предвижда GPDA да купува електроенергията, която Deep Fission действително произведе и предостави, за покриване на потреблението на наемателите в индустриалния парк. В договора обаче няма задължение за минимално количество покупки. Следователно той установява договорни отношения и перспектива за пазарна реализация, но не гарантира минимални приходи независимо от търсенето, сроковете и резултатите от проекта.
Deep Fission разработва реактора Gravity, който съчетава технологията на малък модулен реактор с вода под налягане с необичайно подземно разполагане. Предвижда се реакторът да бъде поставен в сондаж на дълбочина около 1,6 km. Според компанията водният стълб и заобикалящата скална среда могат да осигурят част от функциите по контрол на налягането, охлаждане и радиационна защита, като така се намали необходимостта от част от надземните съоръжения на традиционна ядрена централа. Реакторът трябва да използва стандартно нискообогатено ураново гориво и принципа на реакторите с вода под налягане. Новостта е преди всичко в подземната конфигурация и в предположението, че тя ще позволи по-опростено и по-евтино изграждане. Именно това предположение е сред основните спорни точки.
На 24 септември 2026 г. Iceberg Research публикува критичен доклад за Deep Fission под заглавие „A Money Pit“, или „Парична яма“. В него организацията оспорва икономическата обоснованост на проекта, финансовите прогнози на компанията и реалистичността на сроковете за преминаване към търговска експлоатация. След публикуването на доклада акциите на Deep Fission, търгувани на NASDAQ под борсовия символ FISN, са загубили повече от половината от стойността си спрямо нивото преди появата му. Тази промяна показва силната реакция на пазара към поставените въпроси, но сама по себе си не доказва нито истинността, нито неоснователността на твърденията в доклада.
Основната финансова критика е насочена към прогнозната себестойност на електроенергията. Според Iceberg Research преди първичното публично предлагане на акциите през юни 2026 г. Deep Fission е посочвала ориентировъчна изравнена цена на електроенергията от 50 до 70 долара за MWh. Авторите на доклада твърдят, че тази оценка е била представена при допускания, които не включват всички инженерни, снабдителни и строителни разходи и непредвидени разходи. По тяхна сметка, използвайки данни от документите на компанията, реалистичната цена би могла да достигне 289 долара/MWh за първия реактор и 148 долара/MWh за следващите серийни установки. Според Iceberg Research тези стойности поставят под съмнение способността на технологията да се конкурира с други източници на надеждно електроснабдяване.
Докладът обръща внимание и на промяната в публичното представяне на разходите. Според авторите оценката от 50–70 долара/MWh е присъствала в по-ранни инвеститорски материали, но впоследствие е отпаднала от проспекта за публичното предлагане и от следващи презентации и съобщения. Iceberg Research интерпретира това като основание за съмнение в първоначалните обещания за конкурентна цена. Това обаче не е равнозначно на доказателство за умишлено подвеждане: подобна оценка зависи от допусканията за строителните разходи, финансирането, производителността, срока на експлоатация и броя на построените установки. Тъй като Gravity все още няма търговска история на производство, действителната себестойност не може да бъде проверена чрез експлоатационни резултати.
Втората голяма група критики се отнася до нуждите от капитал. Iceberg Research използва прогнозите за разходите, представени от Deep Fission през януари 2026 г., според които компанията е планирала да изразходва около 261 млн. долара през 2026 и 2027 г., преди да започне изграждането на първия си търговски проект. В доклада се посочва, че през първата половина на 2026 г. са били изразходвани около 42 млн. долара. Ако първоначалният план за разходите остане приблизително непроменен, авторите изчисляват, че за достигане до етапа на търговско строителство ще са необходими още около 218 млн. долара. Към това те добавят оценените от самата компания приблизително 750 млн. долара за развитие и изграждане на първия търговски проект преди финансирането му. При допускане, че 30% от тези инвестиции ще бъдат осигурени със собствен капитал, изчисленият от Iceberg необходим принос на Deep Fission е около 225 млн. долара.
Съпоставяйки тези потребности с наличните според публичните данни около 93 млн. долара в брой към края на юни 2026 г., Iceberg Research оценява потенциалния недостиг на финансиране на приблизително 350 млн. долара. Според организацията запълването му чрез ново емитиране на акции би довело до значително разреждане на дяловете на съществуващите акционери. Тези числа са изчисления на авторите на доклада въз основа на публикувани данни и техни допускания, а не окончателна оценка на независимо проверен бюджет за завършване на проекта. Самата компания обаче е предупредила в отчетните си документи, че очакваните капиталови потребности са значителни и че бъдещо финансиране чрез емитиране на акции може да разреди съществено собствеността на настоящите акционери. В междинната отчетност е посочено и съществено съмнение дали наличните средства ще стигнат за планираната дейност през следващите дванадесет месеца.
Iceberg Research оспорва и графика за реализация. Според доклада Deep Fission очаква да премине през регулаторните етапи по-бързо, отколкото е оправдано от постигнатия досега напредък. Авторите поставят под съмнение възможността компанията да получи необходимите разрешения от Комисията за ядрено регулиране на САЩ в рамките на по-малко от година, като сравняват този план с напредъка по програмата за пилотни реактори на Министерството на енергетиката. Те твърдят, че Deep Fission е изоставала от някои конкуренти в тази процедура, въпреки че тя не замества пълното лицензиране за търговска експлоатация. Докладът поставя под въпрос и заявявания потенциален кръг от клиенти, тъй като търсенето в индустриалния парк в Канзас трябва да бъде доказано, а не просто предположено.
Deep Fission отхвърля тези заключения. В съобщение от 25 септември компанията определя доклада като силно подвеждащ и съдържащ изопачавания, неточности и неправилни интерпретации. Ръководството заявява, че стои зад публично оповестената информация и че е било прозрачно пред акционерите, регулаторите и обществеността относно възможностите на технологията, постигнатия напредък и оставащите рискове. Изпълнителният директор и съосновател Лиз Мълър обвинява авторите на доклада, че представят работата на компанията изкривено в интерес на собствената си финансова позиция. Deep Fission съобщава, че разглежда доклада със своите съветници и оценява възможните действия, включително правни средства за защита.
Конфликтът на интереси е важна част от оценката на критичния доклад. В собствената си декларация Iceberg Research посочва, че читателите трябва да приемат, че авторът и свързаните с него лица може да имат къси позиции в акциите на Deep Fission и съответно да спечелят, ако цената им се понижи. Организацията също така уточнява, че изложеното представлява мнение, основано на публично достъпна информация, проучвания, изводи и аналитични оценки, а не набор от безспорни факти. Това обстоятелство не обезсилва автоматично финансовите изчисления, но изисква те да бъдат проверявани спрямо първичните документи и допусканията, върху които са изградени.
Критиките имат и обществено измерение. Местни активисти от Prairie Dog Alliance настояват за повече информация и по-широко участие на общността в решенията за проекта. Представителката на организацията Маржъри Рейнолдс изразява тревога от недоказаната технология и призовава местните власти да изработят правила, които конкретно да уреждат дейностите на Deep Fission. След спада на акциите и появата на доклада тя посочва и опасенията, че компанията може да не успее да завърши проекта. Според нея няколко адвокатски кантори вече проверяват възможни нарушения на правилата за ценните книжа във връзка с твърденията за прогнозните разходи и перспективите за реализация. Самото започване на подобни проверки не означава, че нарушение е установено, нито че Комисията за ценни книжа и борси на САЩ е потвърдила обвиненията.
Регулаторният напредък на Gravity също трябва да се разглежда в точния му обхват. Министерството на енергетиката на САЩ е одобрило споразумението за ядрена безопасност и проектните изисквания в рамките на програмата си за пилотни реактори. През септември Deep Fission публикува документа, за да покаже рамката, по която се развива оценката на безопасността. Одобрението е начален етап, а не окончателно разрешение за работа. Необходими са допълнителни документи и проверки преди евентуално разрешение за експлоатация в рамките на пилотната програма, а преходът към търговско производство е обвързан и с необходимото лицензиране от Комисията за ядрено регулиране. Следователно регулаторният напредък е реален, но не премахва техническите, финансовите и лицензионните рискове.
На този фон споразумението от 20 октомври с Great Plains Development Authority е важна нова стъпка за Deep Fission. То осигурява договорна рамка за бъдеща продажба на електроенергия и посочва потенциален път към проект с първоначална мощност до 150 MW и възможно разширяване до 2 GW. Но липсата на минимално задължение за покупка означава, че договорът сам по себе си не гарантира определен обем продажби или приходи. Реализацията остава зависима от търсенето на наемателите в индустриалния парк, финансирането, строителството, техническите резултати и необходимите регулаторни разрешения. Съобщението на самата компания изрично предупреждава за тези рискове и за възможността проектът да бъде забавен, намален по мащаб или да не бъде завършен.
Така се очертават две различни, но съвместими обстоятелства. Deep Fission има конкретна договорна стъпка към бъдещ пазар за електроенергия и продължава работата по подземния си реактор. В същото време критичният доклад поставя сериозни въпроси за себестойността, потребността от допълнителен капитал, сроковете и реалистичността на търговския модел. Новото споразумение не опровергава автоматично тези критики, както и докладът не доказва, че проектът е обречен. Решаващите показатели ще бъдат способността на компанията да осигури финансиране, да изпълни техническите и регулаторните етапи, да потвърди икономическите си допускания и да превърне договорената перспектива за продажба в действително производство и доставки на електроенергия.
