


Те подписаха. Или поне така изглежда от начина, по който беше представено новото американско-корейско ядрено споразумение. На 30 септември Вашингтон и Сеул обявиха рамка за изграждането на до осем големи ядрени енергоблока в САЩ, финансирани с до 120 млрд. долара от корейския стратегически инвестиционен фонд. В схемата са включени шест реактора AP1000 на Westinghouse и два корейски APR1400. Парите са разделени на приблизително 100 млрд. долара за строителство и 20 млрд. долара резерв. Предвижда се и възможност до 10 млрд. долара да бъдат предоставени предварително за оборудване с дълъг срок на производство.
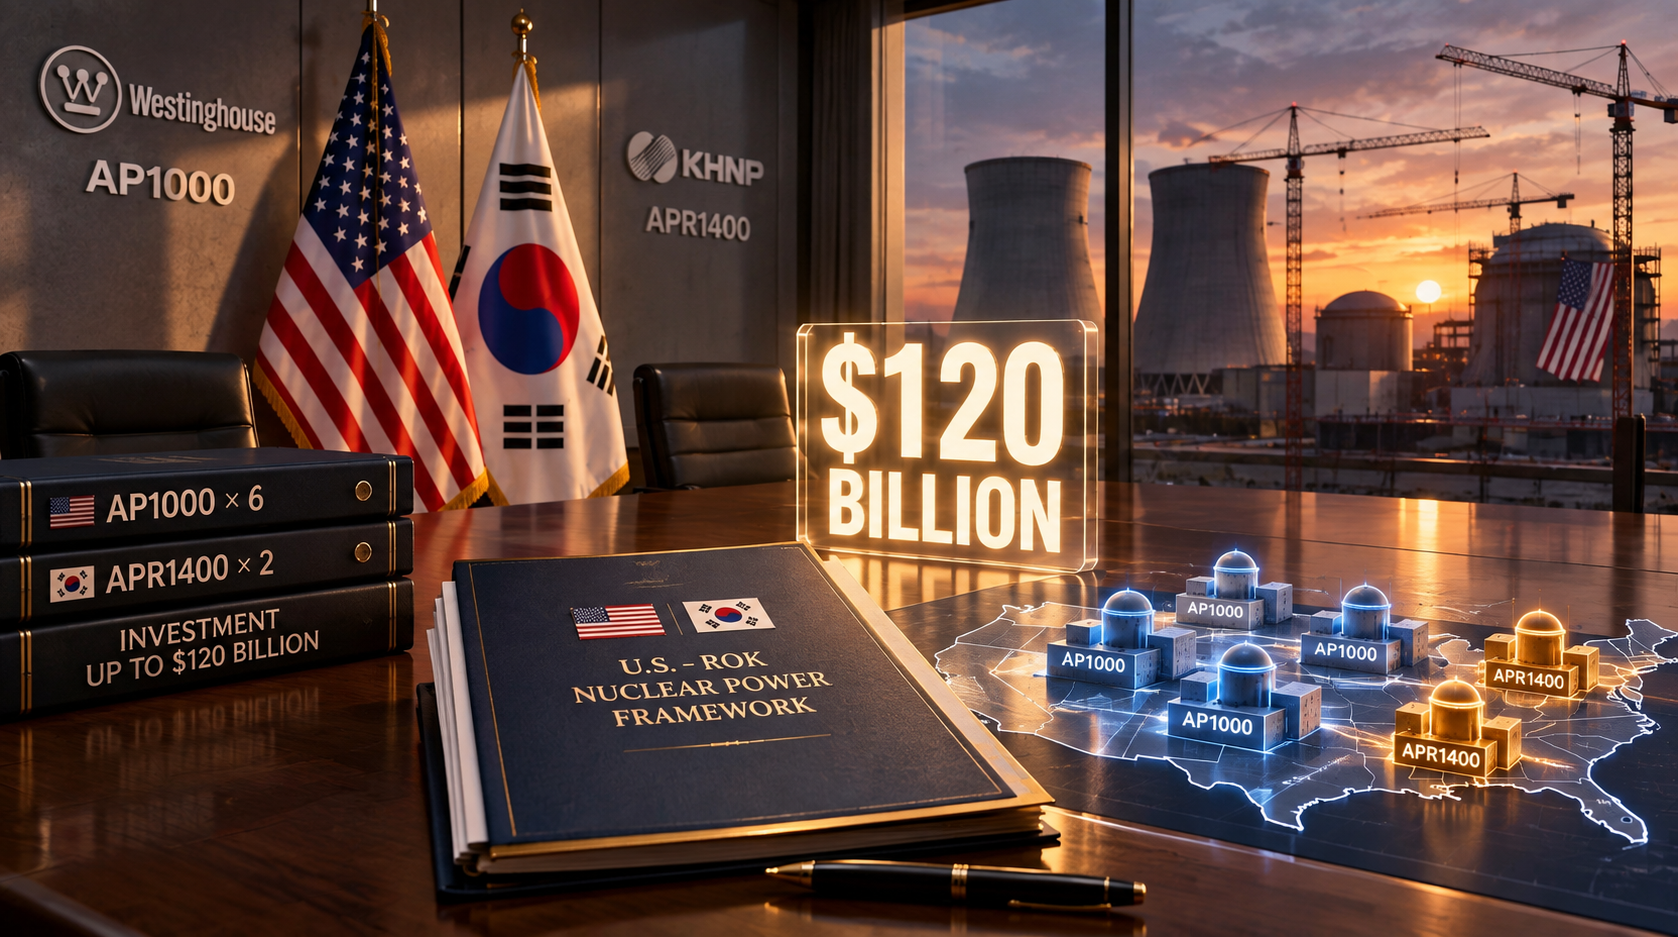
Но това не са осем подписани договора за строителство. Рамката определя начина, по който тези проекти могат да бъдат реализирани. Конкретните площадки, конструкцията на отделните проекти, графиците, финансирането и окончателните договори предстои да бъдат оформени. Самите условия на рамката са необвързващи. Първите два блока са предвидени да бъдат AP1000, след тях да последват два APR1400 и още два AP1000, а последната фаза включва още два AP1000. Така политическото съобщение е за осем реактора, докато индустриалната реалност все още започва от първия етап.
Точно тук обаче започва съществената част от историята. Кой всъщност ще строи тези реактори?
При AP1000 отговорът не е Westinghouse. Компанията е собственик на технологията и изпълнява ролята на технологичен доставчик, проектант, инженерна и снабдителна организация. В собствените документи на Cameco, която притежава 49% от Westinghouse, ролята е описана съвсем ясно: Westinghouse участва в дизайна, разработката, инженерните дейности и снабдяването с оборудване, но не предоставя строителни услуги и не поема строителния риск.
Това променя начина, по който трябва да се чете новината. Южна Корея не купува осем готови американски реактора, които американска компания ще построи в САЩ. Корейската страна осигурява огромната част от капитала по рамката и нейните компании трябва да участват в реалното изграждане на AP1000. Американската страна предоставя площадките, регулаторната среда и технологичната платформа, а Westinghouse запазва своята позиция във високостойностната част на технологичната и инженерно-снабдителната верига.
Това има и много конкретно финансово измерение. Cameco посочва, че актуалната ориентировъчна цена за построяването на един AP1000 в САЩ е между 9 и 13 млрд. долара. Същият документ оценява обхвата на Westinghouse при проект извън Китай на около 25 до 40 процента от стойността на централата в зависимост от юрисдикцията и договорния обхват. Това не означава, че Westinghouse получава 25 до 40 процента като печалба. Става дума за инженерни и снабдителни дейности, оборудване и свързани услуги.
Но дори като брутна стойност на този пакет числата са впечатляващи. При цена от 9 до 13 млрд. долара за един AP1000 диапазонът от 25 до 40 процента означава приблизително 2,25 до 5,2 млрд. долара стойност на инженерно-снабдителния обхват на Westinghouse за един блок. Това е стойност на договорния пакет, а не дивидент и не чиста печалба. Реалният резултат за компанията зависи от себестойността, подизпълнителите, оборудването, сроковете и договорните условия.
Така обаче се вижда една особеност на модела. При шест AP1000 общата стойност на строителството по ориентировъчните американски оценки би била от порядъка на десетки милиарди долари, а технологичният доставчик може да получи значителен икономически обхват без да поема основния риск на самото строителство. Рискът от производителност на площадката, строителна организация, местна работна сила, срокове и редица други фактори остава при страните, които изграждат и финансират централата.
Именно това е една от най-съществените промени в модела на Westinghouse. Компанията не трябва сама да бъде строителна компания, за да печели от разпространението на AP1000. Колкото повече държави и индустриални групи изграждат реактора, толкова повече стойност може да бъде извлечена от технологичната платформа чрез инженеринг, оборудване, лицензиране, услуги и последващо гориво.
При двата APR1400 механизмът става още по-ясен. Корейският реактор е собственост на корейската ядрена индустрия, но споразумението с Westinghouse от 2025 г. постави ограничения върху неговото международно използване заради спора за интелектуалната собственост. Новата рамка предвижда еднократно изключение, което ще позволи изграждането на до два APR1400 в САЩ. В замяна Cameco оценява пакета за Westinghouse на приблизително 2 млрд. долара на реактор. Тази стойност включва лицензиране на интелектуална собственост, инженеринг и снабдяване, подизпълнителски възможности и дългосрочно производство на гориво.
Тук вече се вижда защо спорът около Westinghouse и корейския APR1400 не беше обикновен спор за авторство. Въпросът беше кой контролира технологията и кой може да получава икономическа стойност от нейното използване. Южна Корея е изграждала ядрена индустрия върху американска технология, след което постепенно е създала собствена технологична и производствена база. Сега същата индустрия се връща на американския пазар, но вече не като обикновен клиент на Westinghouse, а като индустриален партньор, който ще строи американски AP1000 и едновременно ще въвежда собствен APR1400.
Финансовата конструкция на новата рамка прави това още по-интересно. От 120 млрд. долара до 100 млрд. са определени за строителството, а 20 млрд. са резерв. При осем блока това дава средно 12,5 млрд. долара строителен бюджет на блок, ако сумата бъде разпределена равномерно. Това не е цена на конкретен реактор и не трябва да се сравнява механично с корейската себестойност на APR1400 или с китайските разходи за AP1000. Американските условия за труд, регулация, финансиране и строителство са различни.
Именно затова включването на 20 млрд. долара резерв не е второстепенна подробност. То показва, че програмата е структурирана с предварително призната необходимост от значителен финансов буфер. Осемте реактора са обединени в една политико-финансова рамка, но това не премахва риска всеки отделен проект да се окаже икономически различен.
Тук се появява и още един елемент. Южнокорейски компании ще търсят участие между 5 и 10 процента в самия Westinghouse. Това вече не е просто покупка на технология. Ако бъде реализирано, корейската индустрия ще участва едновременно като инвеститор, строител, доставчик и партньор на технологичния собственик. По този начин част от икономическата стойност, генерирана от бъдещото разпространение на AP1000, може да се върне към Южна Корея и през собствеността върху Westinghouse.
Така се получава конструкция, която на пръв поглед изглежда парадоксална. Южна Корея осигурява огромния капиталов ресурс за американската ядрена експанзия, нейните компании ще участват в изграждането на реакторите, а американската технологична компания получава приходи от инженеринг, снабдяване, интелектуална собственост и гориво. При APR1400 същата американска компания получава отделно договорена икономическа стойност за разрешаването на използването на технологията, която корейците са превърнали в собствен реакторен продукт.
Това не означава, че Westinghouse „получава по 3 млрд. долара на реактор“. Такава формулировка би смесила различни неща. По официално публикуваните оценки за AP1000 можем да говорим за потенциален инженерно-снабдителен обхват от приблизително 2,25 до 5,2 млрд. долара при посочената цена на строителството. При APR1400 Cameco конкретно говори за приблизително 2 млрд. долара стойност на пакета за Westinghouse на реактор. Нито една от тези цифри не е дивидент и нито една не представлява автоматично чиста печалба.
Но точно тази разлика е важна. Ядрената индустрия не продава само бетон, стомана и турбини. Технологичната собственост позволява на нейния притежател да участва финансово в множество бъдещи проекти, докато реалното строителство може да бъде извършено от други компании и държави. При Westinghouse това вече е ясно формулиран бизнес модел: технологичната платформа остава в центъра, а около нея се изгражда мрежа от индустриални партньори, производители, строители, оператори и доставчици на гориво.
Затова същинската новина от 30 септември не е просто, че „Южна Корея ще построи осем реактора в САЩ“. Това е само най-видимата част. По-важното е, че Вашингтон и Сеул се опитват да създадат модел, при който американската технологична платформа и корейската индустриална способност се комбинират в достатъчно голяма серия, за да бъде възстановено американското ядрено строителство.
Ако моделът заработи, Westinghouse не трябва да строи осемте реактора, за да спечели от тях. Южна Корея също не трябва да придобие изцяло технологията, за да получи достъп до американския пазар. Едната страна предоставя технологията и контролира част от високостойностната верига, другата предоставя капитал, строителна способност и индустриален капацитет. Именно това е икономическият смисъл на новото споразумение.
Остава обаче най-трудната част. Рамката още не е осем централи. Тя е механизъм, чрез който осем централи могат да бъдат договорени. Предстоят конкретните площадки, лицензиране, окончателни инвестиционни решения, EPC договори, поръчки за дългосрочно производство и реалното строителство. Едва тогава ще стане ясно дали 120 млрд. долара са достатъчни за осем американски ядрени блока или ще се окажат началната стойност на много по-дълга сметка.
