


Подписаните на 3 ноември 2026 г. в Сеул споразумения между Турция и Южна Корея представляват поредна стъпка в продължителния процес на търсене на технологични и финансови партньори за развитието на турската ядрена енергетика. Особено значение има меморандумът между турската държавна компания TÜNAŞ и Корейската експортно-импортна банка KEXIM, който предвижда сътрудничество при разработването на финансови модели за бъдещи ядрени проекти. Документът не е договор за изграждане на АЕЦ „Синоп“ и не означава, че Анкара вече е избрала корейска технология. Неговото значение е в разширяването на възможностите за преговори, при които технологичните, финансовите и индустриалните условия се разглеждат като части от една обща сделка.
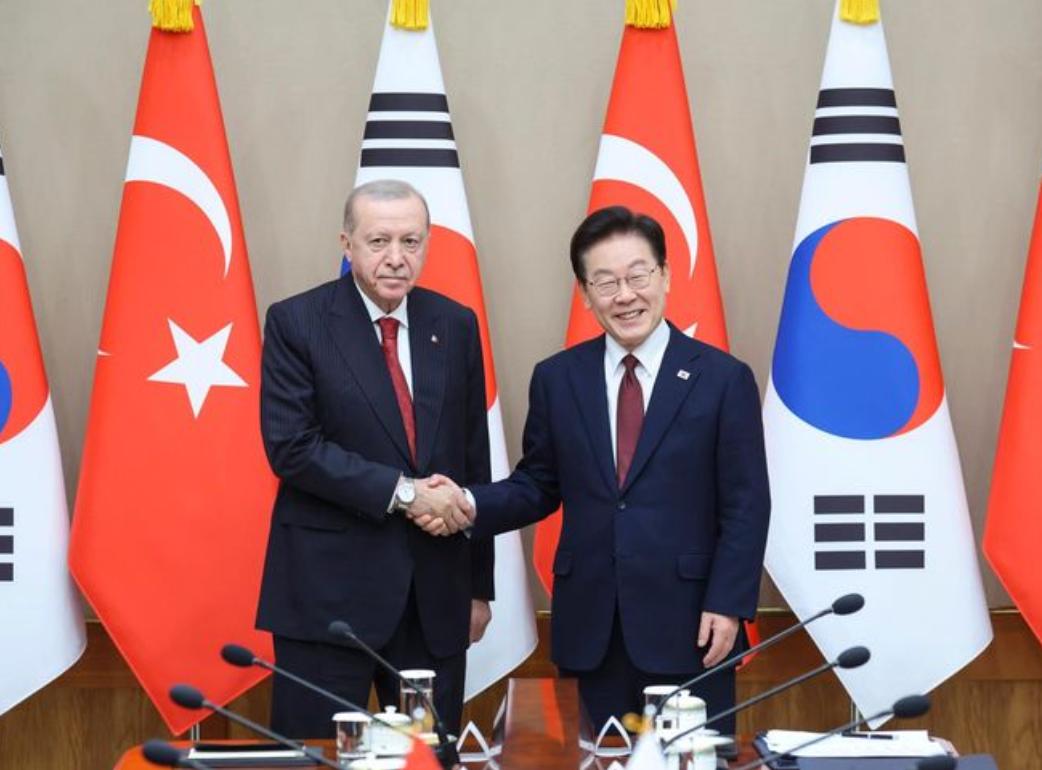
Турският президент Реджеп Тайип Ердоган определи Южна Корея като потенциален партньор за АЕЦ „Синоп“, като посочи извършените предварителни проучвания съвместно с Korea Electric Power Corporation (KEPCO). Същевременно той подчерта, че окончателното решение ще зависи от стойността на произвежданата електроенергия, условията за финансиране и приноса на проекта към турската икономика. Това уточнение е съществено, защото показва, че Анкара не разглежда бъдещата централа единствено като покупка на реакторна технология.
Последователна характеристика на турската индустриална политика е стремежът към максимално участие на местни предприятия в големите инфраструктурни проекти. При ядрената енергетика това означава не само строителни дейности и доставки на сравнително просто оборудване, но и постепенно разширяване на националните възможности в машиностроенето, електротехниката, инженерното проектиране, техническото обслужване и управлението на сложни промишлени обекти. От турска гледна точка чуждестранният партньор е толкова по-привлекателен, колкото повече от тези дейности може да бъдат прехвърлени към местната индустрия при приемливи икономически условия.
Това поставя потенциалните доставчици в особено положение. Те трябва едновременно да предложат конкурентоспособна технология, да осигурят или организират финансирането и да приемат значително участие на турски предприятия. Подобна локализация не може да бъде неограничена, защото ядреното оборудване подлежи на специфични изисквания за качество, проследимост и квалификация на производителите. Следователно реалният предмет на преговорите е не само процентът на местните доставки, а и кои производства могат да бъдат усвоени, в какви срокове и с какви инвестиции в тяхната квалификация.
В този контекст вътрешните затруднения на южнокорейската ядрена индустрия могат да се превърнат в допълнителен преговорен ресурс за Турция. Споровете между корейски компании относно разпределението на строителните рискове и условията на изпълнение, каквито се проявиха и при проекта за АЕЦ „Дуковани“ в Чехия, разкриват напрежението между стремежа към международна експанзия и необходимостта от защита на финансовите интереси на отделните участници. За Анкара това създава възможност да настоява за по-изгодно разпределение на отговорностите, по-широко местно участие и допълнителни финансови гаранции. Разбира се, подобни противоречия могат да увеличат и риска за изпълнението на проекта, ако не бъдат преодолени преди подписването на окончателните договори.
Турция има и друго предимство в преговорите: тя не се е обвързала с един-единствен технологичен доставчик за цялата си бъдеща ядрена програма. Първата ѝ атомна електроцентрала в Аккую се изгражда по руски проект, докато за Синоп се разглеждат други международни възможности. Успоредно с големите енергийни реактори Анкара проявява интерес и към малките модулни реактори. Така постепенно се очертава подход, при който страната търси разнообразен технологичен портфейл, вместо да възпроизвежда един и същ модел при всяко следващо разширяване на ядрените мощности.
Тази стратегия има икономическа и политическа логика. Разнообразието от партньори намалява зависимостта от един доставчик, разширява възможностите за международно финансиране и позволява сравнение между различни договорни модели. Същевременно то може да се превърне в източник на сериозни дългосрочни разходи. Различните реакторни технологии изискват различна инженерна подготовка, специализирано оборудване, процедури за експлоатация, системи за техническо обслужване и квалификация на персонала. Това, което изглежда като предимство при договарянето, може да се окаже значително усложнение при изграждането на единна национална система за ядрена безопасност.
Именно човешките ресурси са едно от най-слабо видимите ограничения пред подобна политика. Турция разполага с голяма индустриална база, университети и значителен инженерен потенциал, но наличието на инженери не е равнозначно на наличието на достатъчно специалисти с практически опит в проектирането, лицензирането, изграждането и експлоатацията на ядрени съоръжения. Подготовката на такива кадри изисква години, а за редица ключови позиции е необходим опит, който не може да бъде придобит само чрез академично обучение.
Засега в публичното представяне на турските ядрени планове преобладават въпросите за инвестициите, технологичните партньорства и бъдещите мощности. Това не означава, че кадровият проблем се пренебрегва от турските институции, но няма достатъчно основания да се приеме, че неговият пълен мащаб вече е отразен в дългосрочните планове за едновременно развитие на няколко различни реакторни технологии. Особено сложна ще бъде задачата пред националния регулатор, който трябва да поддържа компетентност за независима оценка на всяка от тях, независимо от експертизата, предоставяна от чуждестранните доставчици.
Отделно място в турската стратегия заема националният частен капитал. Големите турски индустриални и финансови групи имат потенциален интерес към участие в енергийни активи, строителство, доставки, инфраструктура и дългосрочни инвестиционни проекти. Ядрената енергетика предлага възможности във всички тези направления. Готовността за участие обаче не трябва да се отъждествява с готовност за поемане на неограничен инвестиционен риск. Решаващи ще бъдат цената на придобивания дял, очакваната доходност, гаранциите за приходите, условията за финансиране и разпределението на риска от забавяне или поскъпване на строителството.
Тук се появява същественото различие между политическата привлекателност на ядрените инвестиции и тяхната финансова структура. Частният инвеститор може да проявява интерес към собственост в атомна електроцентрала, без непременно да желае да финансира най-рисковата фаза от нейното изграждане. Затова въпросът не е просто дали турският капитал ще участва, а при каква цена и при какви договорни гаранции ще бъде склонен да го направи. Възможността за участие на местни инвеститори може да се окаже и допълнително условие към чуждестранните партньори, които трябва да предложат приемлив модел за разпределение на собствеността и финансовите отговорности.
Южнокорейското предложение трябва да бъде разглеждано именно в тази по-широка рамка. Създаването на механизъм за сътрудничество с KEXIM разширява инструментите за подготовка на проекта, но не решава автоматично въпросите за инвестиционната структура, цената на електроенергията и локализацията. Освен това меморандумът за финансиране не се ограничава формално само до Синоп, а обхваща потенциалното сътрудничество по ядрени проекти, развивани чрез TÜNAŞ. Това оставя пространство за бъдещи комбинации от технологии, доставчици и финансови участници.
Следователно най-важното в последните турско-корейски договорености не е приближаването на една предварително определена сделка, а постепенното изграждане на конкурентна среда между потенциалните партньори на Анкара. Турция се стреми да получи не просто нови ядрени мощности, а максимален икономически ефект от тяхното изграждане и експлоатация. Доколко тази стратегия ще бъде успешна, ще зависи не само от договорените цени и обема на местното производство, но и от способността на страната да създаде необходимата инженерна, експлоатационна и регулаторна компетентност. Именно тази по-трудно измерима част от ядрената програма може в крайна сметка да се окаже по-същественото ограничение от наличието на технологии и инвестиционен капитал.
