


Продължителното спиране на двата енергоблока на румънската АЕЦ „Чернавода“ постепенно се превръща от локален производствен проблем във фактор за електроенергийния баланс на Югоизточна Европа. Операторът Nuclearelectrica вече разглежда 1 ноември 2026 г. като възможна дата за възстановяване на работата им, но тази оценка се основава на дългосрочни хидроложки прогнози, а не на окончателно установени условия за пускане. Двата реактора остават в безопасно спряно състояние заради ниското ниво на Дунав, което ограничава възможностите за осигуряване на необходимото техническо водоснабдяване. Проблемът не е свързан с установено нарушение на ядрената безопасност, а с невъзможността централата да произвежда електроенергия при предвидените експлоатационни условия.
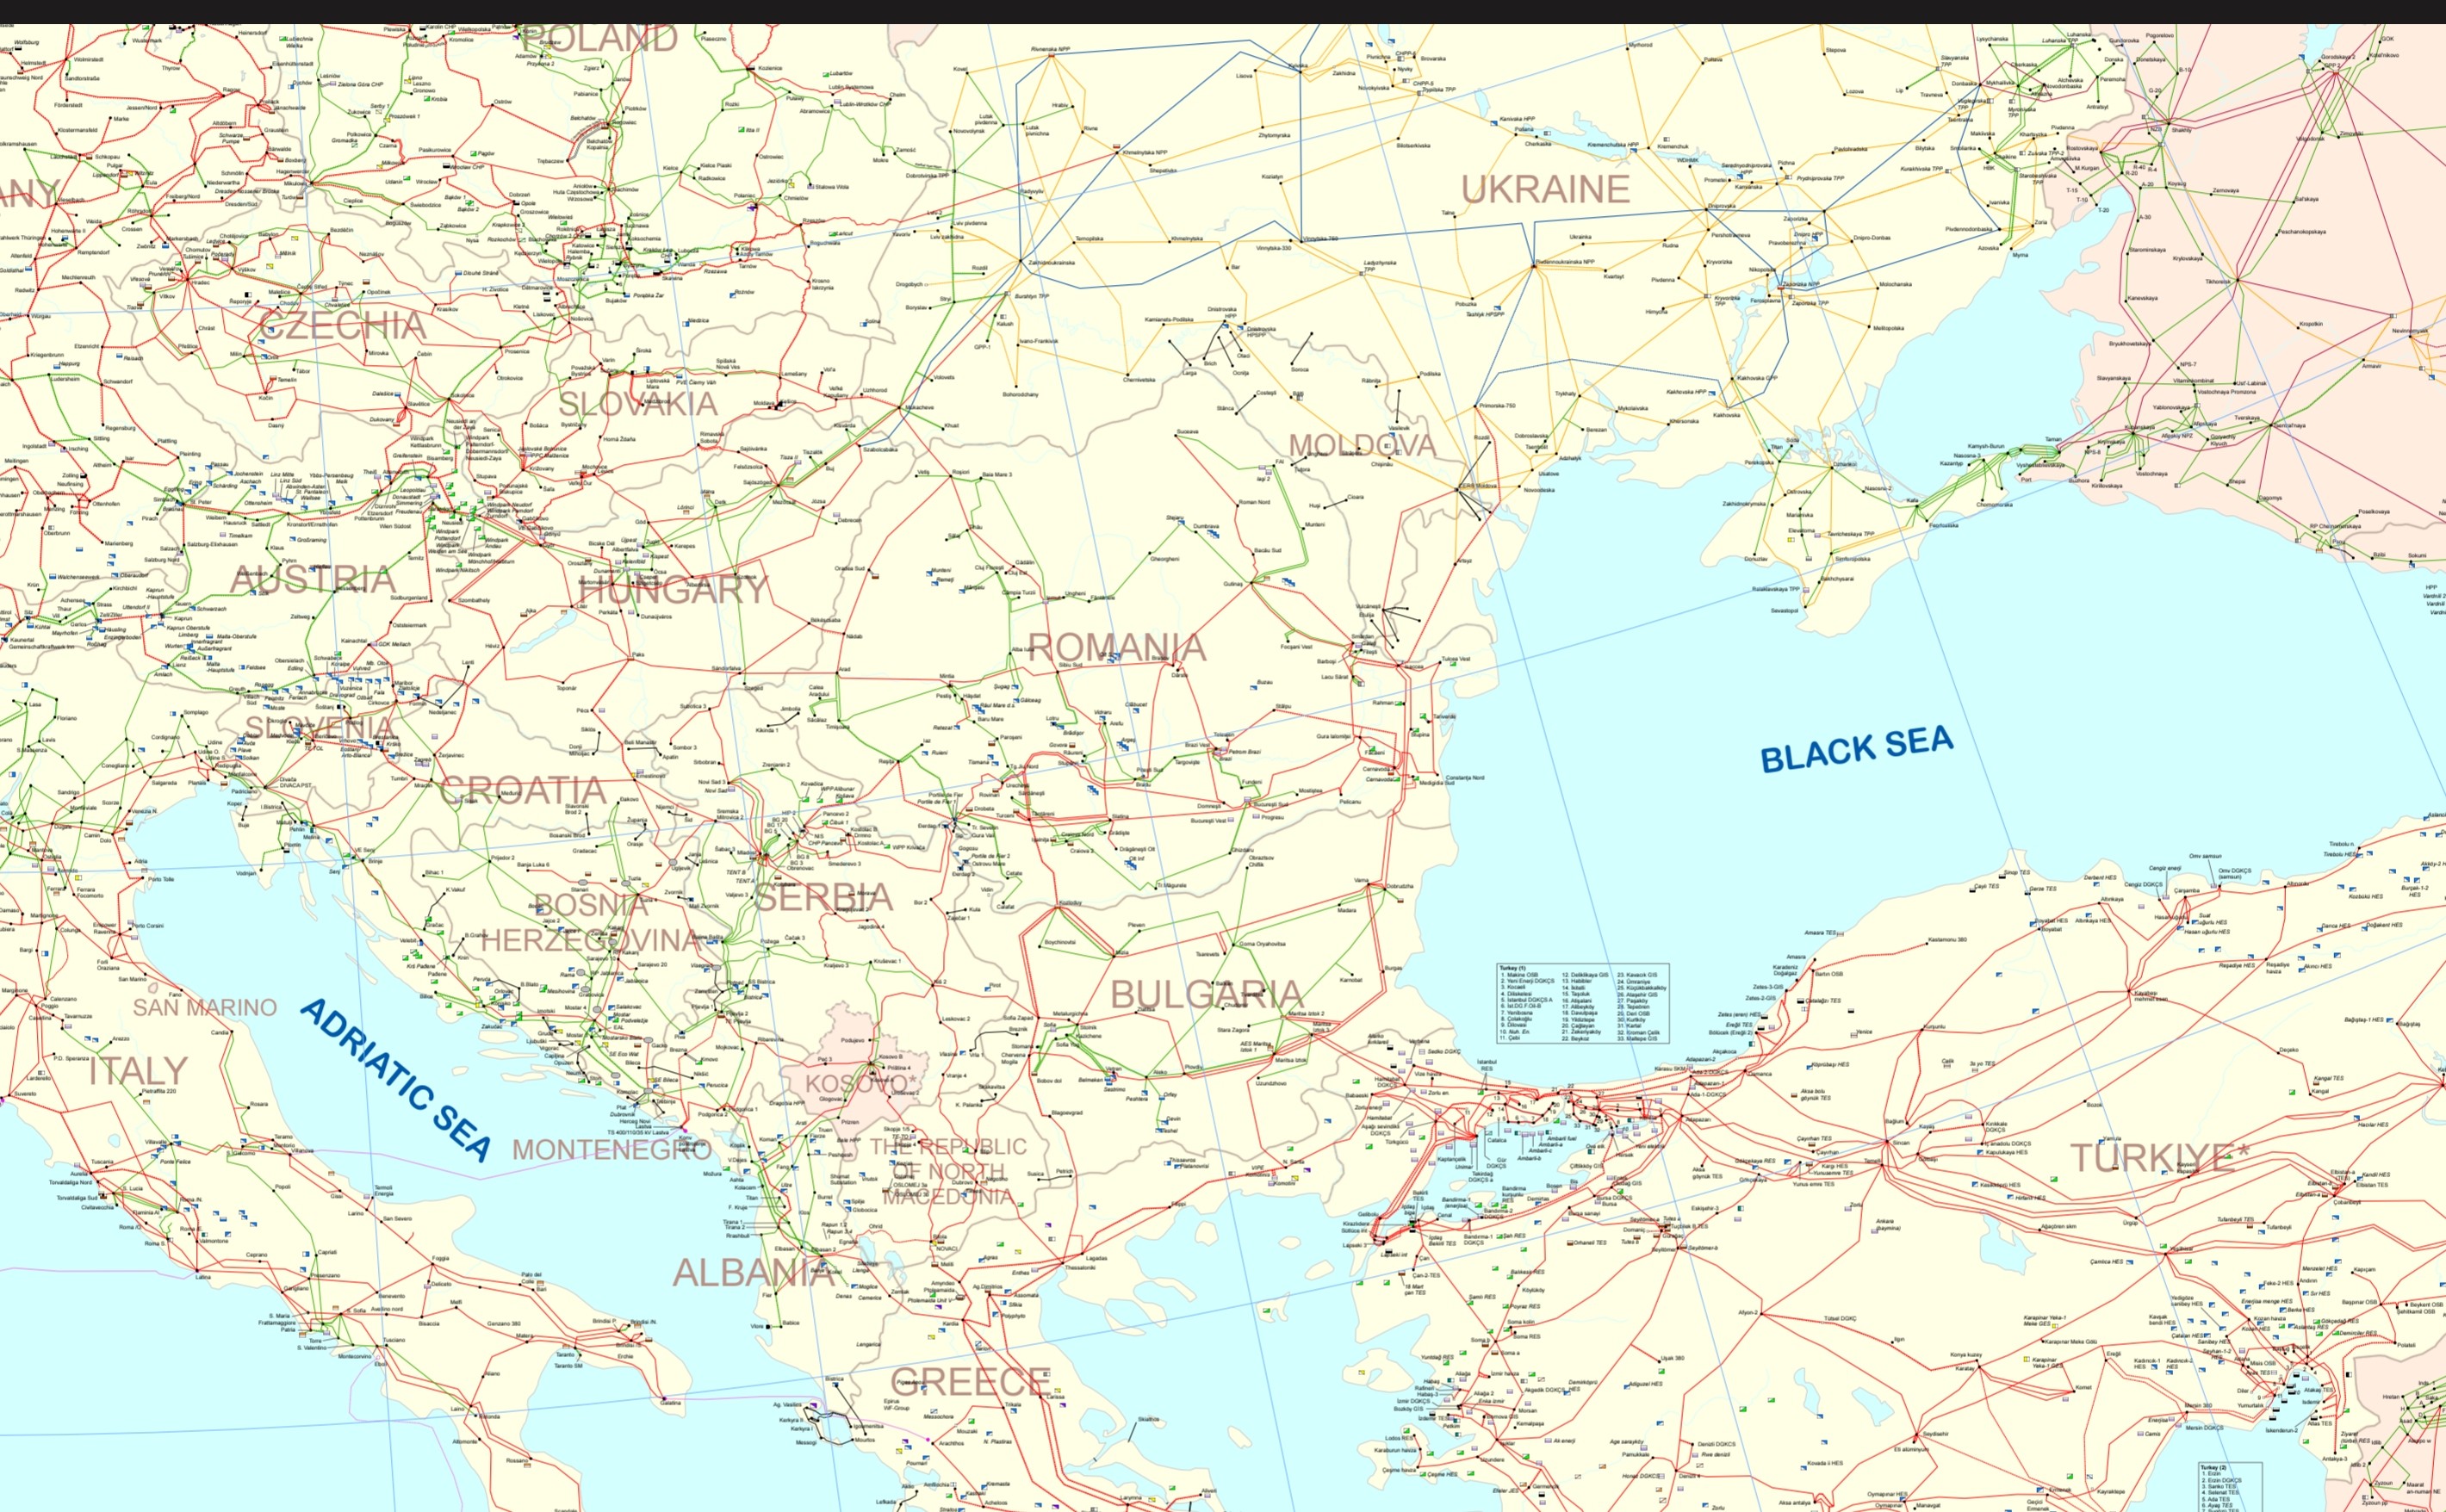
Значението на тази ситуация надхвърля националните граници, защото румънската електроенергийна система е свързана с пазарите на България, Унгария, Сърбия, Украйна и Молдова. Отсъствието на двата енергоблока, които при нормална експлоатация осигуряват приблизително една пета от електропроизводството на Румъния, променя регионалните потоци и увеличава необходимостта от компенсиране на производствения дефицит чрез други мощности или внос. В подобна обстановка цените се определят не само от вътрешното търсене, но и от наличието на свободен производствен ресурс в съседните държави и възможностите за трансграничен пренос.
Допълнително усложнение възниква от съвпадението между продължителния престой на „Чернавода“ и плановия годишен ремонт на шести енергоблок на АЕЦ „Козлодуй“. Българският блок беше изведен от електроенергийната система на 8 октомври, като ремонтната програма включва техническо обслужване, профилактика, дейности за дългосрочната експлоатация и презареждане със свежо ядрено гориво за следващата горивна кампания. Очаква се ремонтът да продължи до края на ноември. Пети блок продължава да работи, но неговото натоварване също се съобразява с нивото на Дунав и възможностите за техническо водоснабдяване. Така ниските речни води се превръщат в общо ограничение за ядреното производство в две съседни държави, макар конкретните експлоатационни решения да са различни.
Едновременното отсъствие на три ядрени енергоблока от регионалния производствен баланс означава значителен недостиг на предвидимо базово производство. Това не предполага автоматично недостиг на електроенергия за потребителите, тъй като съществуват други производствени мощности, възможности за внос и инструменти за балансиране. То обаче повишава зависимостта от метеорологичните условия, производството от възобновяеми източници, натоварването на конвенционалните централи и наличието на свободен трансграничен капацитет. Особено чувствителни могат да бъдат часовете с високо потребление и ограничено производство от слънчеви електроцентрали.
В тази ситуация започва да се проявява съществена разлика между възможностите на българската и румънската електроенергийна система. България вече разполага със значителни мощности за съхранение на електроенергия в батерийни системи, известни като BESS, докато Румъния все още изгражда съпоставим капацитет. Според публикуваните през септември данни в България са експлоатирани приблизително 5,7 GW батерийни мощности, докато румънската система е разполагала в началото на октомври с около 1,16 GW и енергиен капацитет приблизително 2,31 GWh. Това не означава, че Румъния няма батерийни системи, а че мащабът на вече въведените мощности остава значително по-малък от българския.
Батерийните системи не могат да заменят продължително отсъстващото производство на ядрени реактори, защото разполагат с ограничен запас от съхранена енергия и трябва периодично да бъдат зареждани. Тяхната роля е различна: те позволяват преместване на електроенергия от часовете с излишък към часовете с по-високо търсене, ограничават част от резките ценови колебания и предоставят услуги за балансиране на системата. При наличие на достатъчно производство през дневните часове България може да използва батерийните мощности за покриване на част от вечерното потребление, като по този начин освобождава други производствени ресурси или променя възможностите за участие в регионалната търговия.
Това предимство не бива да се разглежда като гаранция за постоянно по-ниски цени или устойчив износ. Ефектът от батериите зависи от тяхната реална наличност, продължителността на разреждане, ценовите разлики между отделните часове и условията за достъп до пазара. При продължителен производствен дефицит те не създават допълнителна електроенергия, а преразпределят вече произведената. Въпреки това големият инсталиран капацитет увеличава оперативната гъвкавост на българската система точно в период, когато традиционното базово производство в региона е ограничено.
Към тези фактори се добавя и Украйна, чието участие в регионалния електроенергиен обмен остава трудно предвидимо. Състоянието на украинската енергийна инфраструктура зависи от военните действия, възможните повреди по производствени и преносни съоръжения, възстановителните работи и сезонното потребление. Поради това страната може в различни периоди да увеличава вноса си, да го ограничава или при наличие на достатъчен производствен излишък да се превърне в нетен износител на електроенергия. Последният сценарий е възможен, но не следва да се приема за установена тенденция или надеждна прогноза за зимния период.
Промяната в посоката на украинските електроенергийни потоци би имала непосредствено отражение върху съседните пазари. При необходимост от значителен внос Украйна може да увеличи конкуренцията за наличната електроенергия и за трансграничните преносни възможности. При възстановено производство и ограничено вътрешно потребление евентуален украински износ би могъл да допринесе за регионалното предлагане. Решаващо значение обаче имат не само наличните производствени мощности, а и състоянието на мрежата, разрешените търговски потоци и възможностите за физическо пренасяне на електроенергията.
Особено уязвима в тази конфигурация остава Молдова, която разчита в значителна степен на външни доставки. За нея възстановяването на производството в „Чернавода“ би могло да подобри условията за снабдяване, но крайната цена и сигурността на доставките зависят и от двустранните договори, регионалните борсови цени, състоянието на междусистемните връзки и развитието на украинската енергийна система. Следователно евентуалното поевтиняване на румънския пазар не може автоматично да бъде пренесено като прогноза за цените в Молдова.
Очакваното възстановяване на работата на „Чернавода“ в началото на ноември може да намали напрежението върху регионалния пазар, но дори при благоприятно развитие шести блок на АЕЦ „Козлодуй“ ще остане в планов ремонт според обявения график. Ако ниските водни нива на Дунав продължат, остава и рискът производствените ограничения да се запазят по-дълго от очакваното. В този период действителният баланс на електроенергията ще се формира от взаимодействието между възстановяващите се ядрени мощности, гъвкавостта на батерийните системи, работата на конвенционалните електроцентрали и непредвидимите трансгранични потоци.
Случаят показва и една по-обща особеност на електроенергийните системи в региона. Високата инсталирана производствена мощност сама по себе си не е достатъчна гаранция за сигурно снабдяване, когато няколко големи централи зависят от общ природен ресурс, а съседните държави едновременно разчитат на ограничен брой междусистемни връзки. Развитието на батерийното съхранение увеличава способността за краткосрочно балансиране, но не премахва необходимостта от надеждни производствени мощности и устойчиво техническо водоснабдяване. Именно съчетанието между тези фактори ще определя устойчивостта на регионалния електроенергиен пазар през следващите седмици.
